

Nasz Bank
autorstwa Zakład Usług Informatycznych NOVUM Sp z o.o.
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 500.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
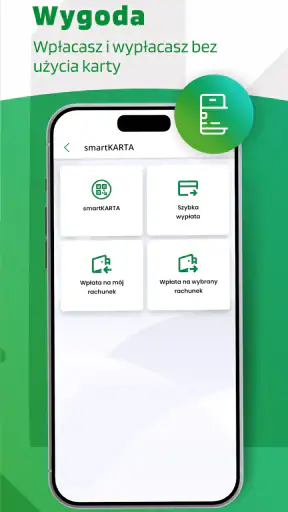
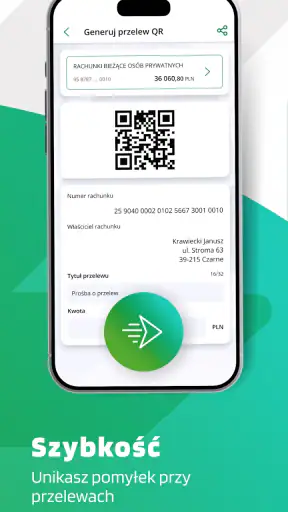
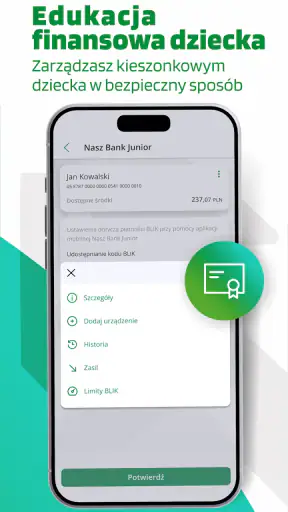
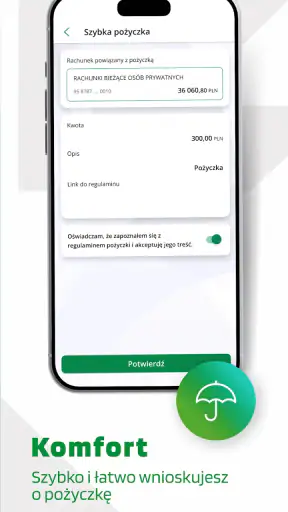
 Analiza autorstwa Getfullapps
Najpierw zadałbym sobie proste pytanie: czy jestem klientem Banku Spółdzielczego, którego bankowość obsługuje ta aplikacja? Jeśli tak, Nasz Bank może stać się wygodnym sposobem na załatwianie codziennych spraw z telefonu. Jeśli nie, sama instalacja nie da mi dostępu do rachunków w innej instytucji. To narzędzie finansowe przygotowane przez Zakład Usług Informatycznych NOVUM Sp z o.o., a jego wąskie, bankowe przeznaczenie jest zarazem zaletą i ograniczeniem.
W aplikacji tego typu interesuje mnie nie tylko wygoda, lecz także rozsądne podejście do zaufania. Telefon daje szybki dostęp do pieniędzy, ale oznacza też, że logowanie i wykonywanie operacji odbywają się na urządzeniu, które noszę ze sobą. Dlatego przed regularnym korzystaniem sprawdziłbym, czy telefon jest zabezpieczony blokadą ekranu, czy wiem, jak odzyskać dostęp do bankowości i czy potrafię odróżnić oficjalne komunikaty banku od podejrzanych próśb o dane.
Aplikację pobrano ponad pół miliona razy, a jej średnia ocen wynosi 4,7 na podstawie około 25 tysięcy ocen. To świadczy o szerokim wykorzystaniu i dobrym odbiorze, ale nie traktowałbym tych liczb jako gwarancji, że każdemu spodoba się sposób działania. Dla mnie ważniejsze jest dopasowanie: czy obsługiwany jest mój bank i czy mobilny dostęp odpowiada temu, jak zwykle korzystam z rachunku.
Jak aplikacja sprawdza się na co dzień
Największą wartość daje tu prosty scenariusz. Otwieram aplikację, loguję się i przechodzę do czynności, którą chcę wykonać. W bankowości mobilnej szybkość nie polega wyłącznie na tym, że ekran pojawia się natychmiast. Równie ważne jest to, czy użytkownik nie musi przedzierać się przez niepotrzebne elementy. Nasz Bank ma sens przede wszystkim wtedy, gdy oczekuję od telefonu dostępu do podstawowych spraw bankowych, a nie rozbudowanego pulpitu finansowego.
W praktyce przed instalacją trzeba pamiętać o jednym: aplikacja jest przeznaczona dla klientów Banku Spółdzielczego. Sama obecność na telefonie nie zastąpi relacji z bankiem ani nie sprawi, że osoba korzystająca z innej instytucji uzyska dostęp do swoich rachunków. To ważniejsze niż sama ocena w sklepie, ponieważ decyduje o tym, czy aplikacja w ogóle będzie użyteczna dla konkretnego użytkownika.
Zaufanie zaczyna się od własnego urządzenia
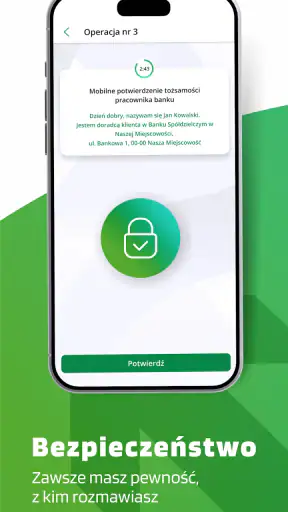
Nie oceniałbym bezpieczeństwa wyłącznie po wyglądzie ekranu logowania ani po tym, jak znana jest nazwa aplikacji. Przy bankowości najważniejsze są praktyczne nawyki: korzystanie z telefonu, do którego dostęp mam tylko ja, nieudostępnianie danych logowania i uważne sprawdzanie, co potwierdzam. Jeśli telefon jest współdzielony z rodziną, zabezpieczenie samego urządzenia staje się szczególnie ważne.
Nie zakładam też, że każda prośba o pilne podanie hasła lub kodu rzeczywiście pochodzi z banku. Gdy mam wątpliwości, zatrzymuję się i kontaktuję z bankiem znanym mi kanałem, zamiast odpowiadać na wiadomość pod presją. To prosty sposób, by nie pomylić codziennej wygody z bezrefleksyjnym zaufaniem.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
W sklepie aplikacja ma średnią ocenę 4,7, a jej użytkownicy wystawili około 3,1 tysiąca recenzji. Taki odbiór może pomóc w podjęciu decyzji, ale opinie innych osób nie mówią, czy konkretny klient ma właściwy dostęp ani jak jego telefon zachowa się po aktualizacji. Przed poleganiem na aplikacji w ważnej sprawie sprawdziłbym logowanie i podstawowe działanie w spokojnym momencie.
Kontrola dostępu i rozsądne przygotowanie
Przy pierwszym uruchomieniu przygotowałbym dane wymagane przez bank i upewnił się, że mogę skorzystać z jego procedury aktywacji. Nie planowałbym konfiguracji tuż przed pilnym przelewem. Lepiej zarezerwować na to chwilę, kiedy mam dostęp do telefonu i mogę bez pośpiechu sprawdzić, czy logowanie działa.
Podobnie postąpiłbym przy zmianie urządzenia, usuwaniu aplikacji czy przywracaniu telefonu do ustawień fabrycznych. Nie traktowałbym tych czynności jak zwykłego sprzątania pamięci, bo mogą przerwać lokalną konfigurację dostępu. Zanim zacznę, upewniłbym się, że znam sposób ponownego uruchomienia bankowości i wiem, gdzie szukać pomocy, jeśli coś pójdzie nie tak.
Wersja 2.18.0 i dostępność aktualizacji są użyteczną częścią obrazu aplikacji, ale sam numer wersji nie jest obietnicą bezproblemowego działania na każdym telefonie. Aktualizacje mogą poprawiać zgodność i usuwać błędy, więc korzystałbym z aktualnej wersji. Jednocześnie przed aktualizacją warto upewnić się, że pamiętam dane logowania i wiem, jak odzyskać dostęp, zamiast odkrywać to w stresującej chwili.
Wrażliwe chwile w codziennym użyciu
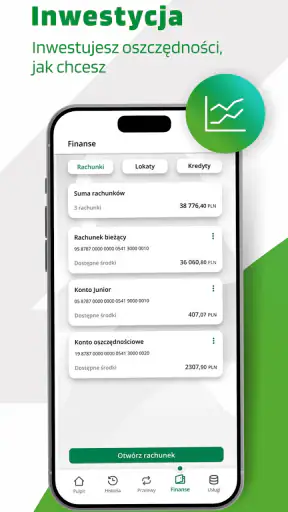
Najbardziej praktyczny scenariusz widzę przy zakupach. Stoję przy kasie i nie pamiętam, czy na rachunku są środki na większy wydatek. Mogę sprawdzić saldo w telefonie, a później, jeśli trzeba, wykonać przelew. Właśnie takie krótkie sytuacje pokazują wartość aplikacji: nie zastępuje ona wszystkich sposobów kontaktu z bankiem, ale pozwala podjąć decyzję bez czekania, aż wrócę do komputera.
Przy słabym połączeniu nie ponawiałbym od razu tej samej dyspozycji. Najpierw sprawdziłbym historię rachunku albo status operacji po odzyskaniu internetu. W przypadku przelewu kilka chwil cierpliwości jest rozsądniejsza niż ryzyko wykonania tej samej czynności dwa razy. To szczególnie ważne, gdy ekran przestaje odpowiadać w momencie, gdy nie wiadomo, czy polecenie zostało już zarejestrowane.
Podobnie uważałbym na korzystanie z telefonu w miejscu, w którym ktoś może podejrzeć ekran. Nie wpisywałbym danych logowania przy osobie stojącej tuż obok i nie zostawiałbym urządzenia z otwartą bankowością bez nadzoru. Te drobne decyzje nie są funkcjami aplikacji, ale realnie wpływają na to, czy mobilny dostęp pozostaje pod moją kontrolą.
Prosty dostęp zamiast centrum finansowego
Jej popularność jest wyraźna: aplikację pobrano już ponad pół miliona razy, a średnia ocen wynosi 4,7 przy około 25 tysiącach ocen. Taki odbiór sugeruje, że dla wielu klientów spełnia podstawową obietnicę mobilnej bankowości. Nie traktowałbym tego jako gwarancji identycznych doświadczeń na każdym telefonie, ale jest to rozsądny sygnał, że narzędzie nie pozostaje niszowym eksperymentem.
Szybkość ważniejsza od efektownych dodatków
W aplikacji finansowej cenię przede wszystkim przewidywalny przebieg działania. Użytkownik zwykle nie uruchamia jej po to, by długo przeglądać treści. Chce sprawdzić konkretną informację albo wykonać konkretną operację. Dlatego dobrze oceniam kierunek, w którym narzędzie bankowe koncentruje się na rachunku i transakcjach zamiast rozpraszać uwagę dodatkowymi modułami.
Trzeba jednak rozdzielić dwie sprawy: szybkość obsługi interfejsu i szybkość odpowiedzi systemu bankowego. Nawet sprawnie działający ekran nie przyspieszy każdej operacji zależnej od połączenia z bankiem, sieci komórkowej czy chwilowego obciążenia usług. Z tego powodu nie obiecywałbym sobie, że każda czynność zakończy się natychmiast. Rozsądne oczekiwanie jest prostsze: aplikacja ma skrócić drogę do bankowości, a nie zmienić wszystkie procesy finansowe w działanie offline.
Dobrym testem jest sytuacja przy kasie. Widzę produkt, ale nie pamiętam, czy na rachunku mam wystarczające środki. Zamiast wyjmować komputer lub szukać bankomatu, otwieram aplikację i sprawdzam saldo. Jeśli potrzebuję przelewu, telefon pozwala mi zareagować w tym samym miejscu. To niewielka czynność, ale właśnie takie momenty pokazują, czy aplikacja finansowa ma praktyczną wartość.
Co dzieje się przy częstym korzystaniu
Najbardziej wymagające momenty nie muszą oznaczać skomplikowanych funkcji. Czasem aplikację otwieram kilka razy w krótkim czasie: rano kontroluję wpływ, później sprawdzam płatność kartą, a wieczorem przeglądam historię. W takim trybie liczy się stabilność powrotu do aplikacji, czytelność ostatnich operacji i brak poczucia, że za każdym razem zaczynam wszystko od początku.
Warto też pamiętać o pracy przy słabszym połączeniu. Bankowość mobilna nie jest zwykłym kalkulatorem, który może działać całkowicie bez dostępu do usług bankowych. Informacje o rachunku muszą być aktualne, a operacje wymagają kontaktu z systemem banku. Jeżeli jestem w miejscu z niestabilnym internetem, nie traktuję braku natychmiastowej odpowiedzi jako dowodu awarii aplikacji. W takiej sytuacji lepiej nie ponawiać nerwowo tej samej dyspozycji, tylko najpierw sprawdzić, czy pierwsza próba została zarejestrowana.
To jedna z praktycznych zasad, które polecam każdemu użytkownikowi: po przerwanym działaniu nie wykonuj od razu tej samej operacji drugi raz. Najpierw sprawdź historię rachunku lub status czynności, gdy połączenie wróci. Przy przelewach ostrożność jest ważniejsza niż kilka zaoszczędzonych sekund.
Podczas intensywniejszego korzystania doceniam także ograniczenie bodźców. Aplikacja bankowa nie powinna zachęcać do bezcelowego przeglądania. Jej zadaniem jest pomóc mi szybko ustalić, co dzieje się z pieniędzmi. W tym sensie Nasz Bank jest bliższy narzędziu użytkowemu niż aplikacji lifestyle’owej. Osoby, które lubią prosty rytm: logowanie, kontrola, działanie, wylogowanie, powinny czuć się w takim modelu swobodnie.
Stabilność i odzyskiwanie dostępu
W przypadku aplikacji finansowej stabilność ma większe znaczenie niż atrakcyjna oprawa. Chcę wiedzieć, że mogę wrócić do rachunku wtedy, gdy naprawdę tego potrzebuję, a po chwilowym problemie z połączeniem nie stracę orientacji w tym, co zostało wykonane. Nasz Bank oceniam przede wszystkim przez ten pryzmat: jako aplikację, która ma być regularnym punktem dostępu do bankowości, a nie jednorazowym dodatkiem.
To szczególnie ważne przy zmianie telefonu. Nie zakładałbym, że samo przeniesienie ikony aplikacji oznacza przeniesienie aktywnego dostępu. Przy nowym urządzeniu trzeba liczyć się z koniecznością ponownej konfiguracji lub potwierdzenia tożsamości zgodnie z procedurą banku. Najbezpieczniej wykonać taką zmianę wtedy, gdy mam dostęp do dotychczasowego telefonu i mogę spokojnie sprawdzić, czy logowanie na nowym urządzeniu działa.
Podobnie postąpiłbym po usunięciu aplikacji, wyczyszczeniu danych albo przywróceniu telefonu do ustawień fabrycznych. Nie traktowałbym tych czynności jak zwykłego porządkowania pamięci. W aplikacji bankowej mogą one przerwać lokalną konfigurację dostępu. Zanim podejmę takie działania, upewniam się, że wiem, jak odzyskać możliwość logowania i gdzie skontaktować się z bankiem, jeśli potrzebna będzie pomoc.
To nie jest wada charakterystyczna wyłącznie dla Naszego Banku, lecz realne tarcie, o którym łatwo zapomnieć. W bankowości mobilnej bezpieczeństwo często oznacza dodatkowy krok. Dla mnie jest to akceptowalny kompromis, o ile użytkownik wie, że wygoda nie powinna prowadzić do przechowywania danych dostępu w przypadkowych miejscach ani do omijania procedur bankowych.
Telefon, system i zużycie zasobów
Aplikacja wymaga systemu Android w wersji 8.0 lub nowszej. To rozsądny próg dla wielu nadal używanych telefonów, ale właściciel bardzo starego urządzenia powinien sprawdzić zgodność przed planowaną zmianą sposobu korzystania z banku. Samo spełnienie minimalnego wymagania nie oznacza jeszcze identycznego komfortu na każdym modelu. Znaczenie mają również stan baterii, wolna pamięć, jakość połączenia oraz to, jak dawno telefon otrzymał aktualizacje systemowe.
Nie oczekiwałbym, że aplikacja finansowa będzie dużym obciążeniem podczas krótkiego sprawdzania salda. Jednocześnie nie ma sensu uruchamiać jej bez potrzeby w tle przez cały dzień. Najlepszy sposób korzystania jest prosty: otworzyć ją, wykonać zadanie, sprawdzić rezultat i zamknąć. Taki nawyk ogranicza liczbę sytuacji, w których aplikacja musi odświeżać dane w nieodpowiednim momencie, na przykład przy słabym zasięgu.
Jeśli telefon działa wolno także w innych aplikacjach, nie przypisywałbym automatycznie winy Naszemu Bankowi. Opóźnienia mogą wynikać z ogólnego stanu urządzenia albo z przeciążonego systemu. Z drugiej strony użytkownik starszego telefonu powinien mieć świadomość, że aplikacje finansowe wymagają nie tylko odpowiedniego systemu, lecz także bieżącej troski o bezpieczeństwo urządzenia. Zablokowany ekran, aktualny system i ostrożność przy instalowaniu innych programów są tu równie ważne jak sama aplikacja.
Na telefonie używanym przez kilka osób zachowałbym szczególną ostrożność. Bankowość mobilna nie jest dobrym miejscem na współdzielenie profilu bez wyraźnej kontroli dostępu. Jeżeli urządzenie trafia czasem w ręce dziecka albo członka rodziny, blokada telefonu i świadome zarządzanie sesją mają większe znaczenie niż wygoda szybkiego pozostawienia aplikacji otwartej.
Gdzie wypada lepiej od zwykłych alternatyw
Najbliższą alternatywą dla aplikacji jest bankowość internetowa otwierana w przeglądarce. Komputer może być wygodniejszy przy dłuższym przeglądaniu historii, pracy z dokumentami czy wykonywaniu czynności wymagających większego ekranu. Telefon wygrywa natomiast w sytuacjach krótkich i pilnych. Gdy jestem poza domem, aplikacja jest po prostu bardziej dostępna niż laptop.
Drugą alternatywą pozostaje kontakt z placówką lub infolinią. Takie kanały nadal mają przewagę, gdy sprawa jest nietypowa, wymaga wyjaśnienia albo dotyczy problemu z dostępem. Nasz Bank nie powinien być traktowany jako zamiennik pomocy pracownika banku. Jego mocną stroną jest samodzielna obsługa prostych spraw, nie rozwiązywanie każdego wyjątku.
W porównaniu z niezależnymi aplikacjami do budżetowania narzędzie bankowe ma inną rolę. Program do planowania wydatków może łączyć dane z różnych źródeł i pomagać w analizie nawyków, lecz nie zastępuje bezpośredniego dostępu do rachunku. Jeżeli mam konta w kilku bankach i chcę oglądać finanse w jednym miejscu, bardziej rozbudowana aplikacja agregująca może być dla mnie wygodniejsza. Jeżeli jednak korzystam głównie z Banku Spółdzielczego i zależy mi na prostym dostępie do jego usług, specjalizacja Naszego Banku działa na jego korzyść.
Nie poleciłbym go osobie, która oczekuje zaawansowanych wykresów, rozbudowanego planowania budżetu albo obsługi wielu instytucji w jednym panelu. Nie jest to również najlepszy wybór dla kogoś, kto nie jest klientem właściwego banku. W takich przypadkach sama bezpłatność i dobra ocena nie zmienią podstawowego faktu, że aplikacja nie odpowiada na tę potrzebę.
Co warto wiedzieć przed instalacją
Aplikacja jest darmowa i ma oznaczenie PEGI 3, co potwierdza jej ogólnodostępny, użytkowy charakter. To nie znaczy jednak, że dziecko powinno korzystać z rachunku osoby dorosłej. Oznaczenie wieku opisuje charakter aplikacji, a nie zastępuje zasad bezpiecznego korzystania z bankowości.
Przed pierwszym uruchomieniem przygotowałbym dane potrzebne do logowania i sprawdził, czy telefon spełnia wymagania systemowe. Nie instalowałbym jej w pośpiechu tuż przed ważnym przelewem. Lepiej skonfigurować dostęp wcześniej, wykonać spokojnie podstawowe logowanie i upewnić się, że wiem, gdzie znaleźć historię operacji oraz jak skontaktować się z bankiem w razie problemu.
W codziennym użyciu przydatny jest także prosty podział zadań. Do szybkiej kontroli salda i ostatnich transakcji wybieram telefon. Do dłuższego porządkowania finansów wybieram większy ekran lub inne narzędzie, jeśli go potrzebuję. Dzięki temu nie oczekuję od jednej aplikacji funkcji, do których nie została zaprojektowana.
Moja ocena działania i wygody
Nasz Bank oceniam jako sensowną aplikację dla konkretnej grupy użytkowników: klientów Banku Spółdzielczego, którzy chcą mieć podstawową bankowość pod ręką i nie potrzebują rozbudowanego centrum finansowego. Jej największa siła nie polega na liczbie dodatków, lecz na skróceniu drogi między telefonem a rachunkiem. Właśnie dlatego może być wygodniejsza niż przeglądarka, gdy liczy się szybka kontrola pieniędzy poza domem.
Po stronie ograniczeń widzę zależność od właściwego banku, internetu i poprawnie skonfigurowanego urządzenia. Przy zmianie telefonu, utracie dostępu lub problemach z połączeniem potrzebna jest cierpliwość i ostrożność. Nie traktowałbym jej również jako zamiennika aplikacji do budżetowania ani kontaktu z konsultantem. To ważne rozróżnienie, bo rozczarowanie zwykle pojawia się wtedy, gdy użytkownik oczekuje od bankowej aplikacji znacznie szerszego zakresu niż codzienna obsługa rachunku.
Na plus zapisuję bezpłatny dostęp, szeroką obecność wśród użytkowników i dobrą średnią ocen. Rozwój do wersji 2.18.0 oraz zgodność z Androidem od wersji 8.0 sprawiają, że nie wygląda na rozwiązanie przeznaczone wyłącznie dla najnowszych telefonów. Nadal jednak przed instalacją sprawdziłbym, czy jestem klientem obsługiwanego banku i czy mój telefon jest aktualizowany oraz zabezpieczony.
Jeśli odpowiada Ci prosty model korzystania — otwieram, sprawdzam, wykonuję czynność i wracam do swoich spraw — poleciłbym tę aplikację. Jeżeli natomiast szukasz jednego miejsca do zarządzania wieloma bankami, szczegółowej analizy wydatków albo zaawansowanych funkcji finansowych, lepiej od razu poszukać narzędzia o szerszym zakresie. W swojej właściwej roli Nasz Bank jest praktyczny i rozsądny, a jego wydajność najlepiej oceniać nie po efektownych dodatkach, tylko po tym, czy bez zbędnego zamieszania pozwala załatwić codzienną sprawę.
Zalety
- Prosty i przejrzysty interfejs aplikacji mobilnej.
- Szybki podgląd salda oraz historii operacji.
- Wygodne przelewy krajowe i między własnymi rachunkami.
- Możliwość zarządzania kartami bez wizyty w oddziale.
- Przydatne powiadomienia o transakcjach i zmianach na koncie.
Wady
- Niektóre funkcje mogą wymagać dodatkowej autoryzacji.
- Zakres usług zależy od posiadanego konta w Nasz Bank.
- Aplikacja może działać wolniej przy słabszym połączeniu internetowym.
- Brak wersji na starsze systemy operacyjne.
- Część ustawień jest mniej intuicyjna dla nowych użytkowników.
Często zadawane pytania dotyczące Nasz Bank
Czym jest aplikacja Nasz Bank i do czego służy?
Nasz Bank to aplikacja mobilna przeznaczona dla klientów banku, która umożliwia wygodne zarządzanie finansami z poziomu telefonu. Po zalogowaniu można sprawdzać saldo i historię rachunku, wykonywać przelewy, kontrolować płatności oraz korzystać z wybranych usług bankowych. Zakres funkcji może zależeć od rodzaju konta, wersji aplikacji i aktualnej oferty banku.
Czy korzystanie z aplikacji Nasz Bank jest bezpieczne?
Aplikacja Nasz Bank wykorzystuje standardowe rozwiązania bezpieczeństwa stosowane w bankowości mobilnej, takie jak logowanie, autoryzacja operacji i zabezpieczenia urządzenia. Użytkownik powinien pobierać aplikację wyłącznie z oficjalnego sklepu Google Play lub App Store, regularnie aktualizować system oraz nie udostępniać nikomu kodów, haseł ani danych autoryzacyjnych. Bank nigdy nie powinien prosić o poufne informacje przez podejrzane wiadomości.
Jak zalogować się do Nasz Bank po pobraniu aplikacji?
Po zainstalowaniu aplikacji należy przejść przez proces aktywacji zgodnie z instrukcjami wyświetlanymi na ekranie. W zależności od wymagań banku może być potrzebny numer klienta, dane logowania, kod aktywacyjny lub potwierdzenie tożsamości. Następnie można ustawić kod PIN, logowanie biometryczne albo inne dostępne zabezpieczenie. W przypadku problemów z aktywacją najlepiej skontaktować się bezpośrednio z bankiem.
Czy w aplikacji Nasz Bank można wykonywać przelewy i płatności?
Aplikacja Nasz Bank może umożliwiać wykonywanie przelewów krajowych, sprawdzanie odbiorców, zarządzanie zleceniami oraz autoryzowanie wybranych operacji. Dostępność konkretnych funkcji zależy od regulaminu banku, typu rachunku i aktualnej wersji aplikacji. Przed zatwierdzeniem przelewu warto dokładnie sprawdzić numer rachunku, kwotę i dane odbiorcy, ponieważ błędnie zlecona transakcja może wymagać dodatkowej procedury odzyskania środków.
Na jakich urządzeniach działa Nasz Bank i co zrobić w razie problemów?
Nasz Bank jest przeznaczony na urządzenia z systemem Android lub iOS, jednak wymagania dotyczące minimalnej wersji systemu mogą się zmieniać wraz z kolejnymi aktualizacjami. Jeśli aplikacja nie działa prawidłowo, warto sprawdzić połączenie z internetem, zaktualizować aplikację i system, a następnie uruchomić telefon ponownie. Nie należy instalować nieoficjalnych wersji programu. Przy utrzymujących się problemach należy skorzystać z pomocy banku.

Nasz Bank
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu info@naszbank.pl, odwiedź stronę https://naszbank.pl/ lub zapoznaj się z jego https://naszbank.pl/polityka-prywatnosci.










